Echilibrul de forțe din industria auto mondială suferă o schimbare structurală profundă. În prima jumătate a acestui an, marii constructori chinezi au reușit să-și crească veniturile și profitabilitatea, sfidând tendința globală a unui sector în care primele 25 de companii au consemnat o prăbușire de peste 20% a marjei EBIT medii (coborâtă de la 4,4% la 3,5%).
Secretul performanței asiatice nu mai depinde exclusiv de piața internă din China, ci de o explozie fără precedent a vânzărilor externe: livrările internaționale ale mărcilor chinezești au urcat cu peste 70%, depășind 4,2 milioane de unități. În Europa, înmatriculările acestora au crescut cu 65%, atingând aproape 800.000 de autoturisme și o cotă record de 11% din totalul pieței comunitare.
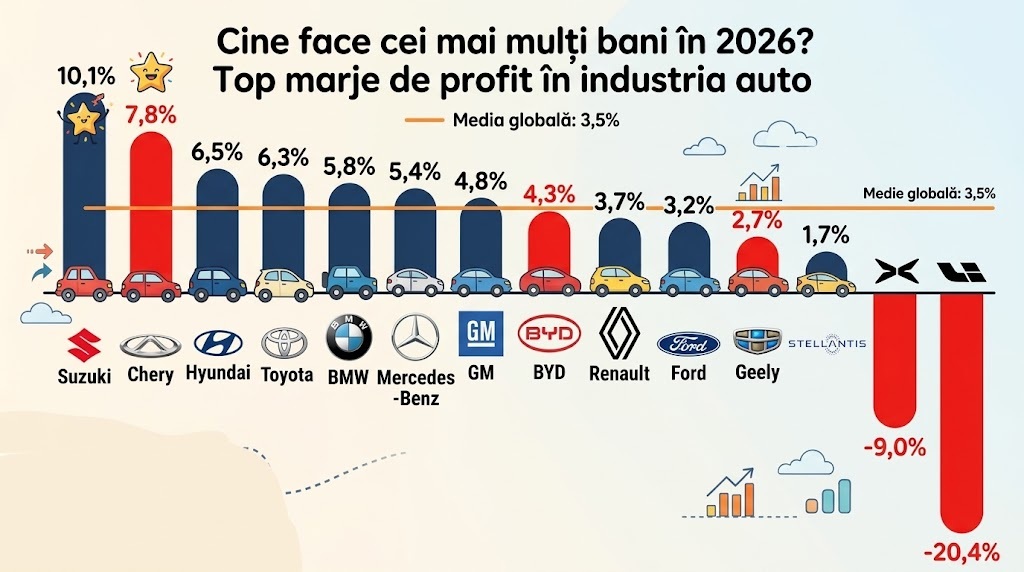
- Chery, campionul neașteptat al profitabilității: Cu 69% din producție direcționată către piețele externe, Chery a generat o marjă operațională de 7,8% la venituri de 18 miliarde de euro (+2,2%). Această rentabilitate plasează compania pe locul al doilea în întreaga industrie auto globală, fiind depășită doar de Suzuki (10,1%) și surclasând mărci consacrate de volum sau premium precum Toyota, BMW, Mercedes-Benz, Hyundai sau General Motors (situate între 4,8% și 6,5%).
- BYD bate giganții europeni la rentabilitate: Liderul veniturilor din China rămâne BYD, cu o cifră de afaceri de 43,3 miliarde de euro în primul semestru. Deși a înregistrat o scădere de 6,2% a încasărilor pe fondul războiului acerb al prețurilor din China, marja sa EBIT de 4,3% a rămas net superioară celor raportate de giganți occidentali de mare volum precum Volkswagen, Renault sau Ford.
- Volume uriașe pentru SAIC și Geely: SAIC (proprietarul mărcii MG) a încheiat semestrul cu afaceri de 37,5 miliarde de euro (+2,5%) și o marjă de 3,4%, în timp ce Geely a atins 36,9 miliarde de euro (+2,6%) cu o rentabilitate de 2,7%. La rândul său, Great Wall Motor a marcat cel mai mare salt al veniturilor (+11,7%, la 12,8 miliarde de euro, marjă 3,2%), susținut de un procent de export de 44%.
- Prăbușirea Tesla și presiunea pe startup-uri: În contrast direct cu ascensiunea Chery sau stabilitatea BYD, Tesla a raportat o marjă operațională de numai 2,6%, situându-se sub Geely, Great Wall și majoritatea rivalilor europeni. La polul opus, startup-urile chineze axate pe electrificare pură continuă să ardă capital masiv în faza de scalare: Li Auto a raportat o marjă EBIT negativă de -20,4% (venituri de 6,1 miliarde euro), iar Xpeng a consemnat o marjă operațională de -9%.
Datele din primul semestru demonstrează că producătorii chinezi consacrați au învins stigmatul volumelor vândute în pierdere. Prin extinderea rapidă pe piețele externe — unde vehiculele sunt comercializate la prețuri considerabil mai mari decât în China —, grupuri precum Chery și BYD reușesc nu doar să amortizeze șocurile de acasă, ci și să impună un ritm financiar pe care mulți constructori occidentali se chinuie să-l susțină.