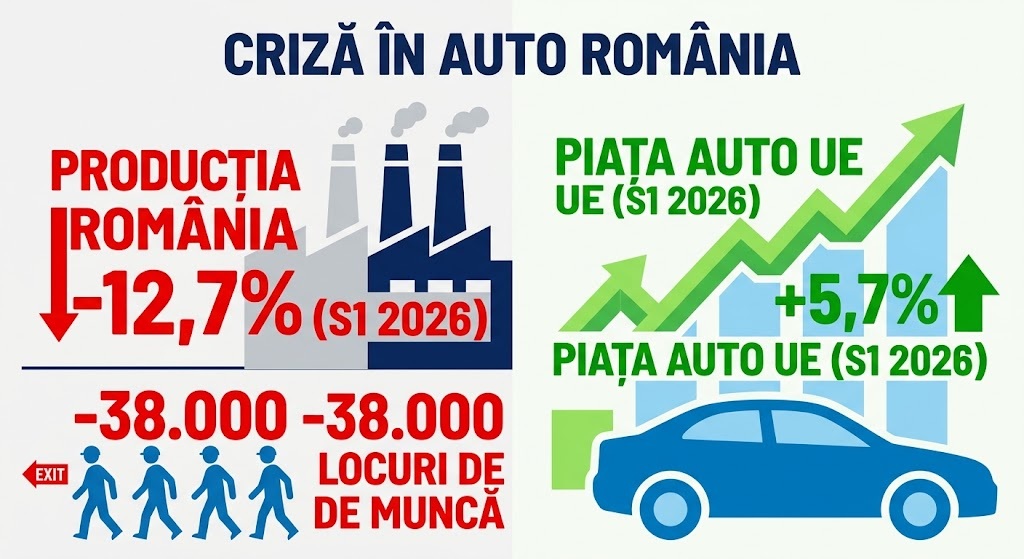
Pilonul principal al exporturilor industriale din România se clatină. În timp ce piața auto din Uniunea Europeană a înregistrat un avans de 5,7% în primul semestru al anului 2026, producția internă de autovehicule s-a prăbușit cu 12,7%. Decuplarea dramatică față de dinamica europeană ascunde o criză structurală mult mai profundă: între 2021 și 2025, industria auto autohtonă a pierdut peste 30.000 de locuri de muncă, iar uzinele de asamblare și furnizorii de componente se confruntă cu marje reduse și pierderi de comenzi.
Conform unui amplu raport de analiză realizat de compania de consultanță INFINEXA pe baza situațiilor financiare a peste 2.300 de companii din sector, semnalul de alarmă nu vine din statisticile oficiale de insolvență, ci din erodarea treptată a bazei de producție.
„Insolvențele din sector nu arată amploarea deteriorării industriei auto și nici nu ne așteptăm să apară proceduri majore deschise în sector, deci riscăm și mai mult dacă ne uităm la indicatorul greșit. Scăderea industriei se reflectă în relocarea fabricilor și pierderea locurilor de muncă. Companiile străine își permit să închidă facilitățile locale și să se mute în afara României. De aceea, insolvențele care vor apărea nu vor indica corect dificultatea din industrie”, avertizează Adrian Lotrean, CEO INFINEXA.
Radiografia declinului: 5 indicatori cheie (2021–2026)
| Indicator | Valoare | Context și semnificație |
| Cifra de afaceri a sectorului (2021–2025) | +35,1% (de la 154,5 la 208,8 mld. lei) | Creștere strict nominală (+32% în euro), situată sub inflația industrială cumulată. |
| Piața muncii (2021–2025) | -30.683 angajați (-13,7%) | Pe un eșantion constant de 1.200 de firme. Perimetrul larg indică pierderea a peste 38.000 de posturi, în special la furnizorii Tier 1. |
| Producția de autovehicule (S1 2026) | -12,7% față de S1 2025 | Mioveni a scăzut cu 17,7%, Craiova cu ~7%, în timp ce piața UE a crescut cu 5,7%. |
| Marja netă de profit (2025) | 1,70% (față de 2,07% în 2021) | Furnizorii Tier 1 au coborât la 1,29%, prelucrătorii la 0,11%; un sfert dintre furnizorii Tier 1 sunt pe pierdere. |
| Proceduri formale de insolvență | 1,4% – 2,4% | Decalaj structural de 6–24 de luni până când criza ajunge în instanțe. |
Migrația valorii și pierderea competitivității de cost
Problema esențială a industriei locale ține de pierderea avantajului istoric de cost și de absența din noile lanțuri valorice:
- Costul forței de muncă: Costul orar al muncii în industria prelucrătoare din România a urcat cu 64% între 2021 și 2025.
- Șocul energetic: Energia electrică pentru consumatorii industriali a costat în a doua jumătate a anului 2025 cu 43% mai mult în România decât în Spania.
- Lipsa marilor proiecte de baterii: România nu a reușit până acum să atragă o gigafabrică de celule de baterii la scară industrială, pierzând cursa cu Ungaria, Polonia sau Slovacia.
Valoarea adăugată din industria auto mondială migrează masiv către electronica de putere, chimie de baterii și arhitecturi software — domenii slab reprezentate la nivel local. Când un furnizor local pierde o linie de asamblare pe fondul costurilor sau al schimbării tehnologice, riscă să iasă complet din cărți pentru viitoarele generații de vehicule.
Fereastra de intervenție se închide: Risc de 40.000 de concedieri până în 2030
Deteriorarea financiară se acumulează tăcut: furnizorii Tier 1 au ajuns la stocuri și creanțe de 36,3 miliarde de lei (reprezentând 30% din cifra de afaceri), la o marjă netă de doar 1,3%. Într-un sector guvernat de contracte multianuale pe 5–7 ani, companiile absorb inițial șocurile prin tăierea marjelor, urmată de concedieri, înghețarea investițiilor și arderea capitalului de lucru.
Proiecțiile analizei indică două scenarii îngrijorătoare:
- Scenariul de bază: O decelerare a pierderii de personal la 2–3% anual înseamnă eliminarea a încă 12.000–18.000 de locuri de muncă până în 2028.
- Scenariul sever: Pierderea unui model major de volum asamblat local ar declanșa dispariția a 35.000–40.000 de locuri de muncă până în 2030, reducerea producției naționale cu 27–36%, pierderi anuale de exporturi de 2–3 miliarde de euro și un gol bugetar direct de 380–530 milioane de euro pe an (dintr-un aport actual de circa 2,2 miliarde de euro).
Mioveni și Craiova: Al doilea an consecutiv de scădere a producției
Bilanțul industrial la opt luni confirmă prognozele negative pentru cele două mari platforme autohtone. Datele arată că în primele opt luni din 2026 s-au produs aproximativ 310.000 – 320.000 de unități (un recul de circa 8% până la 10,6% față de perioada similară a anului trecut).
- Uzina Dacia (Mioveni): În august (luna tradițională de revizii), producția a căzut cu 28,2% față de nivelul redus din 2025, ajungând la numai 3.741 de unități Duster și Bigster. Bilanțul primelor opt luni arată o contracție a producției Dacia de peste 14%.
- Uzina Ford Otosan (Craiova): După o scădere de 15% în iulie (23.302 unități), uzina a recuperat parțial în august (8.866 de vehicule, +24,3%), depășind volumul cumulat al Dacia pe timpul verii (32.168 unități Ford Otosan vs. 29.689 unități Dacia).
Scăderile cumulate din uzine și presiunea pe furnizorii de componente conturează o perspectivă clară: 2026 devine al doilea an consecutiv de contracție pentru producția auto din România, confirmând urgența unui plan național de sprijin industrial și atragere a noilor tehnologii înainte ca marii constructori să își mute definitiv atenția către alte geografii.